



Merancang alur penanganan pengaduan nasabah yang efektif membutuhkan kriteria klasifikasi tertulis yang jelas, bukan sekadar insting atau perkiraan agen di lapangan. Data OJK memperlihatkan bahwa lebih dari 80% laporan yang masuk sebenarnya hanya berupa pertanyaan umum atau permintaan layanan biasa. Ketika tim dapat memisahkan kategori laporan sejak panggilan pertama, pembagian beban kerja, hingga perhitungan SLA dapat berjalan jauh lebih cepat dan tepat sasaran.
Menghadapi laporan nasabah setiap hari sering kali membuat tim call center serba salah. Jika semua kontak diperlakukan sebagai komplain berat, waktu operasional akan habis terbuang. Sebaliknya, jika dianggap sekadar pertanyaan biasa, kasus kritis justru berisiko luput dan meledak menjadi pengaduan formal ke OJK.
Di sinilah pentingnya memiliki pedoman yang tegas untuk membedakan mana pertanyaan umum (inquiry), keluhan ringan, hingga pengaduan formal.
Dalam artikel kali ini, Fiani Dwi Anggita, Call Center Customer Service Representative di Asuransi Astra, membagikan pengalaman dan panduan praktiknya untuk membantu Anda merancang alur penanganan pengaduan nasabah yang lebih rapi dan siap diuji di lapangan.
Pentingnya Klasifikasi Kontak Sejak Awal dalam Alur Penanganan Pengaduan Nasabah
Klasifikasi kontak merupakan langkah krusial pertama yang menentukan tim mana yang bertugas, berapa lama batasan SLA berjalan, hingga level persetujuan internal apa saja yang wajib dipenuhi.
Tanpa pemisahan kategori yang jelas sejak awal, operasional perusahaan bisa saja mengalami dua hambatan utama. Pertama, jika tim memperlakukan seluruh interaksi sebagai kasus pengaduan berat, kapasitas agen akan habis dan penanganan layanan biasa menjadi lambat.
Sebaliknya, jika semua kontak dianggap sekadar pertanyaan umum, perusahaan akan meremehkan laporan kritis yang mana biasanya terikat oleh durasi penanganan dan pencatatan regulasi.
Tingginya variasi jenis kontak yang masuk ini juga terlihat pada laporan resmi sektor jasa keuangan. Sebagaimana tecermin pada grafik di bawah, porsi interaksi yang membutuhkan penanganan pengaduan formal sebenarnya jauh lebih kecil dibandingkan pertanyaan layanan sehari-hari
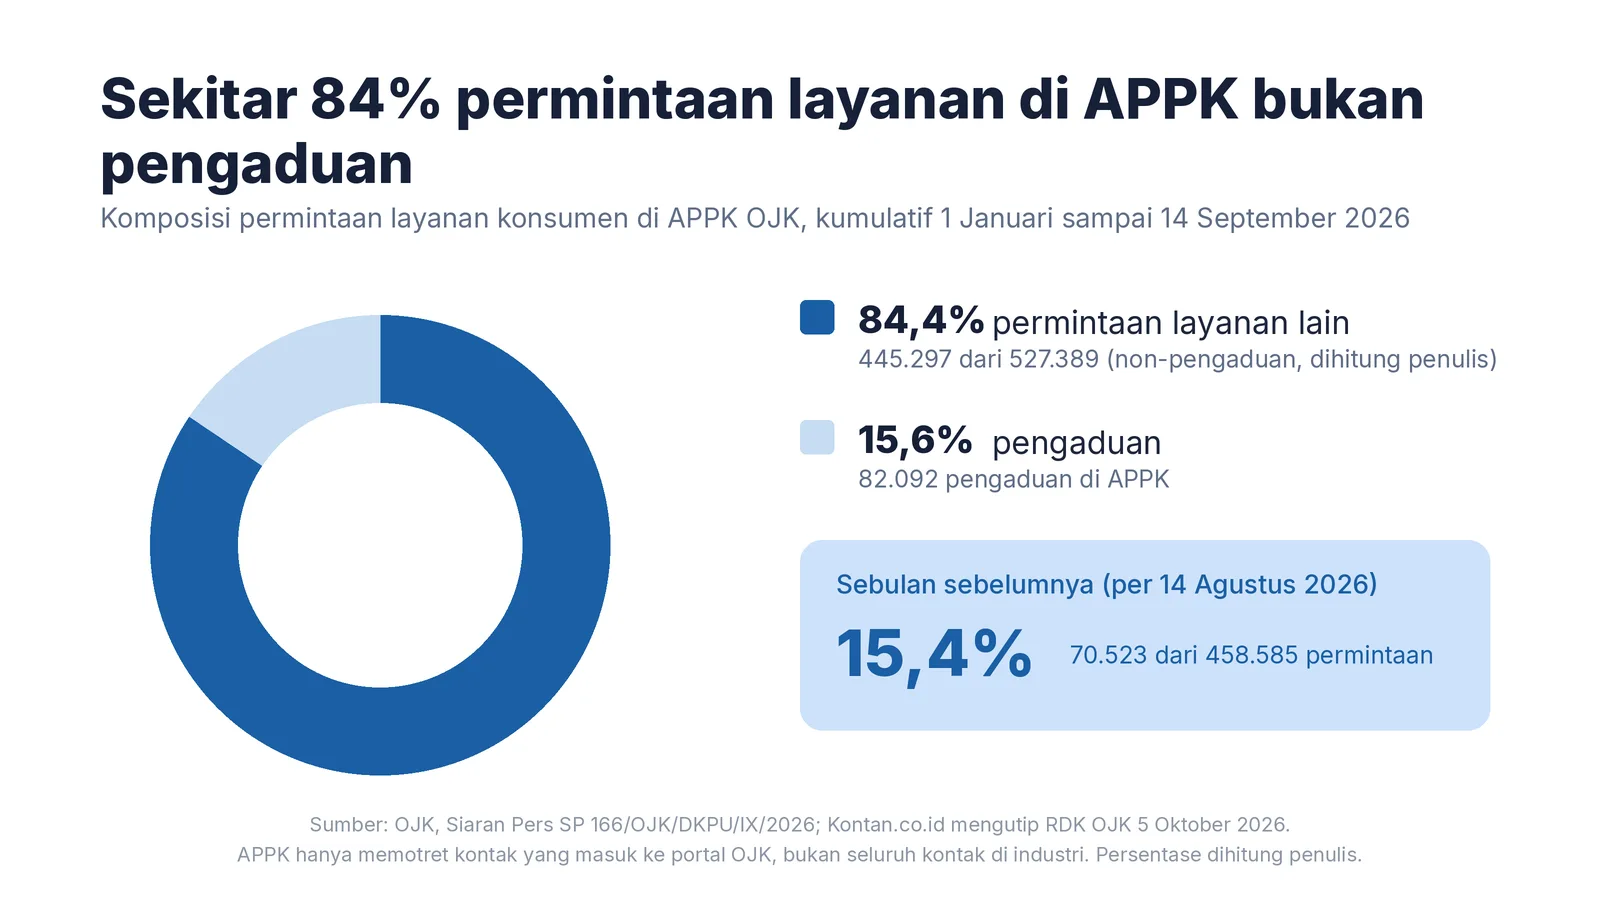
Hal ini membuktikan bahwa tidak semua pesan masuk harus melewati proses yang rumit. Perusahaan hanya perlu alur kerja yang sigap dalam memilah dan menyalurkan setiap laporan ke tim yang sesuai sejak detik pertama.
Perbedaan Inquiry, Keluhan, dan Pengaduan Formal
Perbedaan utama antara inquiry, keluhan, dan pengaduan formal terletak pada ada tidaknya rasa ketidakpuasan nasabah serta indikasi kerugian finansial yang dialami.
Di lapangan, membagi laporan hanya ke dalam dua kategori seperti “pertanyaan biasa” dan “komplain” sering kali memicu salah kaprah dalam alur kerja agen. Untuk mempermudah pembagian tugas dan perhitungan SLA, kontak masuk sebaiknya dikelompokkan ke dalam empat kelas utama:
1. Pertanyaan Informasi (Inquiry)
Nasabah murni mencari informasi dasar tanpa adanya rasa kecewa atau ketidakpuasan.
Contoh: Menanyakan cakupan manfaat polis atau persyaratan dokumen pengajuan klaim.
2. Permintaan Layanan (Service Request)
Nasabah meminta tindakan operasional standar yang memang menjadi bagian dari layanan rutin perusahaan.
Contoh: Mengajukan perubahan data diri atau meminta salinan ulang dokumen polis.
3. Keluhan (Complaint)
Nasabah menyampaikan rasa kecewa atau ketidakpuasan terhadap kualitas layanan, namun tidak disertai klaim kerugian finansial yang spesifik.
Contoh: Memprotes waktu tunggu panggilan yang terlalu lama atau cara penyampaian informasi agen yang dinilai kurang sopan.
4. Pengaduan Formal (Formal Complaint)
Nasabah menyatakan ketidakpuasan yang secara eksplisit berkaitan dengan potensi atau wujud nyata kerugian finansial akibat kekeliruan pihak perusahaan.
Contoh: Menyatakan bahwa pengajuan klaim ditolak secara sepihak dan merasa dirugikan secara finansial.
Merujuk pada ketentuan Otoritas Jasa Keuangan (POJK Nomor 22 Tahun 2023), pengaduan formal memiliki bobot hukum dan aturan penanganan tersendiri karena berfokus pada ungkapan ketidakpuasan konsumen akibat timbulnya kerugian atau potensi kerugian materiil.
Selain itu, regulasi OJK juga mengenal istilah pengaduan berindikasi sengketa, yaitu kasus pengaduan yang tidak mencapai kesepakatan penyelesaian sehingga berpotensi dibawa ke lembaga alternatif penyelesaian sengketa atau jalur hukum.
Cara Praktisi Memilah Kasus Penanganan Pengaduan Nasabah
Di lapangan, alur penanganan pengaduan nasabah diawali dengan menangkap sinyal emosi nasabah sejak detik pertama panggilan, lalu memvalidasi substansi masalahnya secara objektif.
Dalam praktik hariannya, Fiani menjelaskan bahwa agen menggunakan intonasi dan nada suara sebagai petunjuk awal untuk menyelaraskan respons.
Ia juga mengungkapkan bahwa setiap agen dibekali panduan baku mengenai batas toleransi nada bicara serta tata cara meredakan situasi tanpa memotong pembicaraan.
“Indikator utamanya terlihat dari intonasi suara dan nada bicara nasabah sejak awal panggilan. Jika intonasi nasabah sudah tinggi, kami tahu nasabah tersebut akan menyampaikan komplain. Agen harus mendengarkan inti masalah di balik nada tinggi tersebut tanpa membuat nasabah mengulang-ulang perkataannya.”
— Fiani Dwi Anggita, Call Center Customer Service Representative, Asuransi Astra
Proses pemilahan dari nada suara hingga alur persetujuan internal ini dirangkum dalam peta alur kerja praktisi di bawah ini:
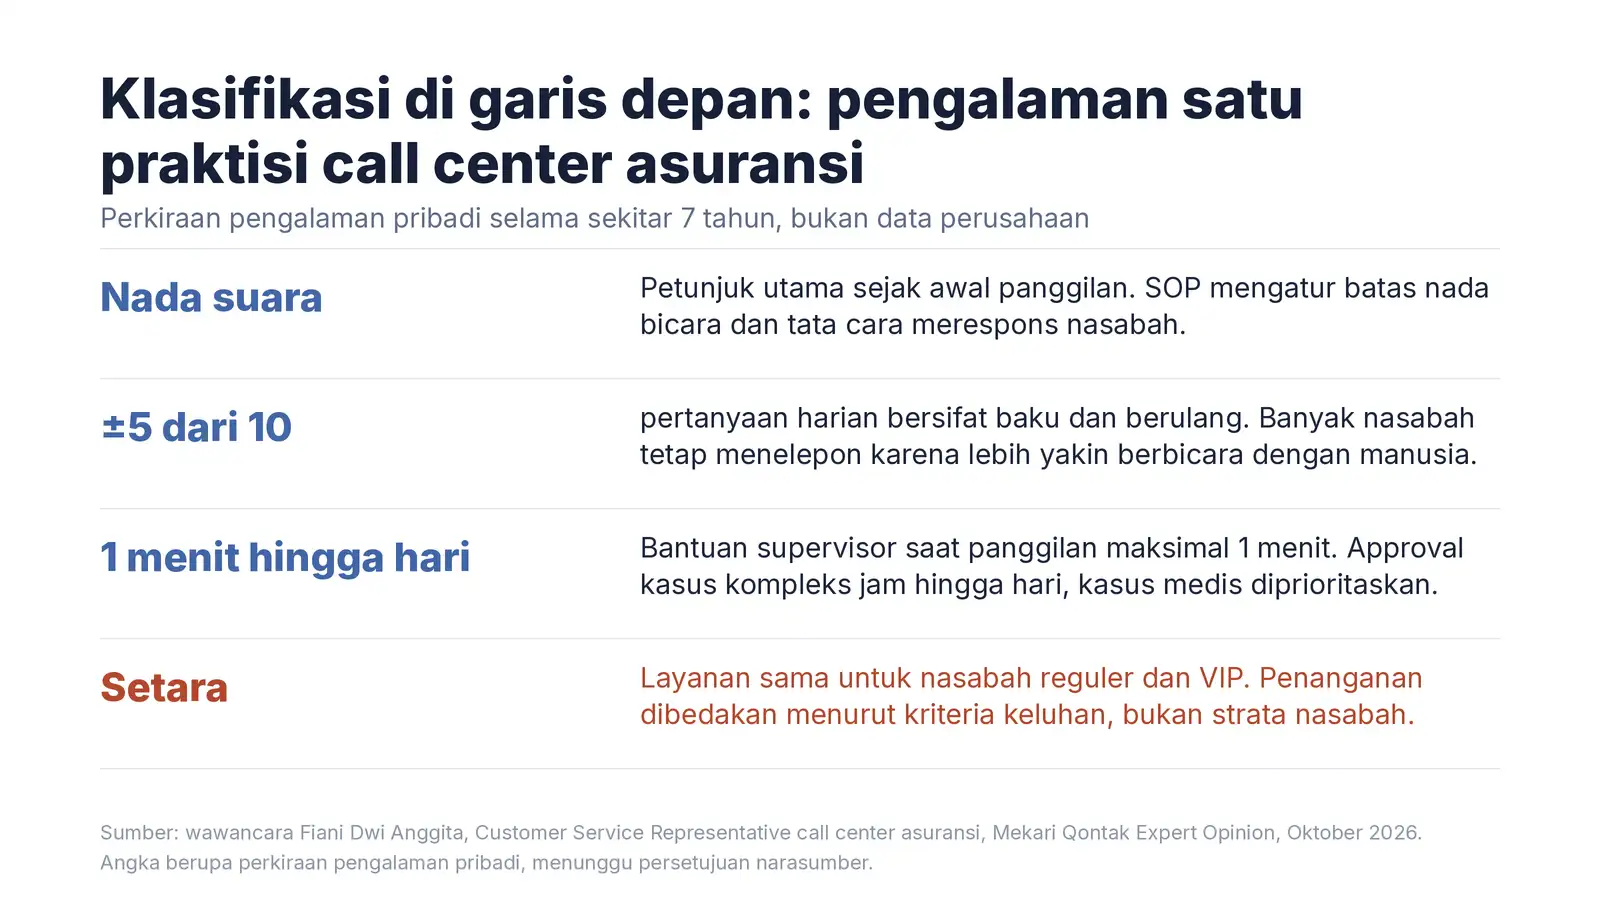
Meski intonasi menjadi pemicu kewaspadaan agen, sinyal emosi tidak bisa dijadikan satu-satunya acuan. Fiani mengamati bahwa sekitar setengah dari panggilan harian sebenarnya berisi pertanyaan berulang yang bersifat umum.
Karena itu, agen call center perlu memisahkan antara sinyal emosi yang terdengar dan substansi masalah yang sebenarnya agar klasifikasi kasus tidak meleset:
Gunakan tombol panah kiri/kanan untuk menggulir secara horizontal.
| Sinyal Awal yang Terdengar | Substansi Masalah yang Wajib Dipastikan | Potensi Kelas Laporan |
|---|---|---|
| Nada tinggi & menggunakan kata “komplain” | Apakah terdapat klaim kerugian atau potensi kerugian materiil? | Keluhan atau Pengaduan Formal |
| Nada tenang, namun menyebut ada keputusan yang keliru | Apakah nasabah secara eksplisit meminta ganti rugi atau penyelesaian atas kekeliruan tersebut? | Pengaduan Formal |
| Nada tinggi, tetapi sekadar menanyakan perkembangan kasus | Apakah kendala utama terletak pada belum sampainya pembaruan informasi ke nasabah? | Pertanyaan Informasi atau Permintaan Layanan |
Membandingkan Metode Klasifikasi dalam Alur Penanganan Pengaduan Nasabah
Pendekatan klasifikasi paling efektif adalah gabungan (hybrid) yang memanfaatkan sinyal awal agen sebagai pemicu kewaspadaan, pedoman tertulis sebagai acuan utama, serta otomatisasi sistem untuk pembagian tiket secara instan.
Dalam praktiknya, perusahaan dapat mempertimbangkan tiga pendekatan utama dengan karakteristik dan risikonya masing-masing:
Gunakan tombol panah kiri/kanan untuk menggulir secara horizontal.
| Kriteria Evaluasi | A. Sinyal & Intuisi Agen | B. Pedoman Kriteria Tertulis | C. Aturan Otomatis Sistem |
|---|---|---|---|
| Kecepatan Respons | Sangat cepat | Cepat (setelah agen mahir) | Instan |
| Konsistensi Lintas Agen | Rendah hingga sedang (tergantung pengalaman) | Tinggi (jika rutin dilatih dan diaudit) | Tinggi (khusus pola yang sudah diatur) |
| Kekuatan Jejak Audit | Lemah (jika alasan tidak dicatat) | Kuat (alasan klasifikasi terekam rapi) | Kuat untuk aturan baku; lemah untuk kasus baru |
| Risiko Salah Klasifikasi | Tinggi pada nasabah tenang yang dirugikan | Sedang | Tinggi pada bahasa campuran atau istilah baru |
| Beban Pelatihan Tim | Tinggi (butuh jam terbang bertahun-tahun) | Sedang | Rendah bagi agen; tinggi bagi perancang sistem |
| Peran Ideal dalam Alur | Pemicu perhatian awal | Dasar utama penentuan kategori | Pembagian tiket dan pengirim pengingat (alert) |
Dibandingkan hanya mengandalkan satu metode, kombinasi terbaik yang siap diuji adalah mengombinasikan ketiganya: gunakan sinyal emosi (A) untuk menangkap perhatian awal, pedoman tertulis (B) sebagai penentu resmi kategori, aturan otomatis (C) untuk meneruskan tiket ke tim terkait, serta persetujuan supervisor khusus untuk kategori pengaduan formal.
“Layanan kami diberikan secara setara kepada seluruh nasabah (baik reguler maupun VIP). Penanganan dibedakan berdasarkan tipe atau kriteria keluhannya, bukan berdasarkan strata nasabahnya.”
— Fiani Dwi Anggita, Call Center Customer Service Representative, Asuransi Astra
Kapan Pengaduan Nasabah Wajib Memerlukan Persetujuan Manusia?
Persetujuan manusia wajib hadir pada titik-titik keputusan kritis yang bisa memunculkan konsekuensi risiko hukum maupun kondisi darurat nasabah.
Agar tetap efisien tanpa mengorbankan kualitas keputusan, Fiani menjelaskan bahwa alur persetujuan idealnya dibagi menjadi dua jalur utama berdasarkan tingkat urgensinya.
Jalur pertama adalah jalur cepat saat panggilan berlangsung, di mana agen dapat berkonsultasi langsung dengan supervisor yang siaga. Pada alur ini, durasi penahanan panggilan (hold) dibatasi maksimal 1 menit per sesi agar nasabah tidak menunggu terlalu lama.
Sementara itu, jalur kedua diperuntukkan bagi kasus-kasus berkategori kompleks yang membutuhkan peninjauan mendalam lintas divisi.
“Namun, untuk approval kasus kompleks seperti permintaan survei ulang klaim otomotif atau peninjauan klaim medis, durasinya bervariasi dari hitungan jam hingga hari, tergantung jenis produk dan tim terkait. Kasus medis selalu diprioritaskan karena menyangkut keselamatan jiwa.”
— Fiani Dwi Anggita, Call Center Customer Service Representative, Asuransi Astra
Berikut adalah pemetaan jenis keputusan, alur penanganan, beserta batas waktu dan dokumentasi yang wajib dicatat:
Gunakan tombol panah kiri/kanan untuk menggulir secara horizontal.
| Jenis Keputusan | Jalur Penanganan | Target Waktu Tunggu | Dokumentasi Wajib (Log Audit) |
|---|---|---|---|
| Instruksi Panggilan Aktif | Jalur Cepat (Supervisor Siaga) | Maksimal 1 menit (panggilan ditahan maks. 1 menit) | Jam pengajuan bantuan dan ringkasan instruksi penyelia. |
| Persetujuan Kasus Kompleks (Survei/Peninjauan Klaim) | Jalur Peninjauan Internal | Hitungan jam hingga hari kerja (tergantung lini produk) | Nama pemberi persetujuan, stempel waktu, dan alasan teknis. |
| Kondisi Darurat / Kritis (Penjaminan Medis) | Jalur Prioritas Utama | Diproses langsung / eskalasi prioritas ke manajemen | Alasan penetapan status darurat dan jejak waktu eskalasi. |
| Penetapan Status Pengaduan Formal | Jalur Klasifikasi Resmi | Sesuai target acuan internal perusahaan | Dasar alasan klasifikasi dan identitas pejabat penanggung jawab. |
| Perpanjangan Waktu & Penutupan Kasus | Jalur Compliance & Penanggung Jawab | Sesuai target acuan internal perusahaan | Bukti pemberitahuan tertulis ke nasabah dan catatan respons balik. |
Mengingat waktu tunggu persetujuan berkontribusi besar terhadap total durasi penyelesaian tiket, perusahaan wajib menetapkan SLA (Service Level Agreement) di setiap jalur.
Dokumen dan Catatan Waktu yang Wajib Ada dalam Alur Penanganan Pengaduan Nasabah
Catatan kasus yang baik harus membuat siapa pun (bahkan orang baru yang tidak ikut menangani sejak awal) bisa langsung memahami seluruh kronologinya hanya dalam sekali baca.
Saat membangun alur penanganan pengaduan nasabah, sediakan minimal tujuh kelompok data ini di dalam sistem tiket Anda:
Gunakan tombol panah kiri/kanan untuk menggulir secara horizontal.
| Kelompok Data | Data Wajib yang Perlu Diisi (Minimum Fields) | Fungsi Utama & Jejak Audit |
|---|---|---|
| Identitas Kasus | ID tiket lintas channel, kategori kontak, jenis entitas, dan nama produk. | Menyambungkan seluruh riwayat obrolan nasabah dari berbagai channel ke dalam satu berkas. |
| Penerimaan Laporan | Saluran asal, waktu masuk, dan ringkasan masalah (pakai kalimat asli nasabah). | Merekam keluhan awal secara jujur tanpa rekaan atau penafsiran agen. |
| Penanggung Jawab | Petugas front-line (komunikasi), tim penyelesai (back-office), dan waktu penugasan. | Memperjelas siapa yang melayani nasabah dan siapa yang menyelesaikan masalah di balik layar. |
| Log Tindakan | Setiap langkah penanganan, stempel waktu, nama pelaksana, dan janji estimasi ke nasabah. | Memastikan setiap janji tenggat waktu terekam rapi dan bisa dipertanggungjawabkan. |
| Rekam Persetujuan | Pemicu persetujuan, pejabat pemberi izin, stempel waktu, dan alasan keputusan. | Menjadi bukti sah bahwa tindakan khusus atau berisiko tinggi sudah disetujui atasan. |
| Pelacakan Durasi | Waktu kontak awal, jam mulai penanganan teknis, jeda tunggu dokumen nasabah, dan perpanjangan. | Memisahkan mana waktu kerja internal tim dan mana waktu tunggu dari pihak nasabah. |
| Penutupan Tiket | Status penutupan, bukti dokumen penyelesaian, dan respons konfirmasi dari nasabah. | Bukti bahwa kasus benar-benar tuntas sesuai standar operasional dan aturan regulator. |
Transparansi durasi penanganan ini sangat krusial karena terikat oleh aturan OJK (POJK Nomor 22 Tahun 2023).
Berdasarkan aturan tersebut, perusahaan wajib menuntaskan pengaduan tertulis maksimal 10 hari kerja setelah seluruh dokumen pendukung diterima lengkap.
Jika kasusnya rumit, perusahaan bisa menambah waktu maksimal 10 hari kerja lagi, asalkan memberitahu nasabah secara tertulis sebelum batas waktu pertama habis.
Agar perhitungan durasi tidak melenceng dan tetap sesuai aturan OJK, Anda bisa menerapkan empat langkah kontrol waktu berikut:
- Tentukan kapan jam mulai dihitung: Tetapkan batas yang jelas kapan hitungan jam internal perusahaan dan jam aturan OJK mulai berjalan.
- Jeda hitungan saat menunggu dokumen nasabah: Catat waktu tunggu berkas dari nasabah secara terpisah (pause) agar durasi kerja tim Anda tidak terlihat membengkak.
- Pasang pengingat otomatis bertingkat: Atur notifikasi pengingat (alert) secara bertahap ke agen, supervisor, hingga tim compliance saat batas SLA makin dekat.
- Kunci izin perpanjangan waktu: Wajibkan setiap pengajuan perpanjangan durasi melewati persetujuan resmi di sistem, lengkap dengan bukti surat pemberitahuan ke nasabah.
Cara Menguji Efektivitas Alur Penanganan Pengaduan Nasabah Menggunakan Pengaduan Anonim
Pengujian alur penanganan pengaduan nasabah paling efektif dilakukan dengan mensimulasikan satu kasus anonim secara menyeluruh—mulai dari masuknya laporan di channel awal hingga berkas akhir diekspor.
Saat membayangkan cara menguji sistem baru, Fiani menekankan pentingnya menguji titik krusial di mana laporan berpindah tangan antar-divisi.
“Saya ingin menguji skenario pengalihan kasus lintas unit. Saya ingin melihat apakah sistem baru tersebut mampu membantu agen mengidentifikasi unit penanggung jawab secara otomatis berdasarkan input masalah nasabah.”
— Fiani Dwi Anggita, Call Center Customer Service Representative, Asuransi Astra
Untuk merealisasikan skenario tersebut, Anda dapat menjalankan skrip simulasi 8 langkah berikut pada alur kerja manual, sistem yang sedang berjalan, maupun saat sesi demo vendor:
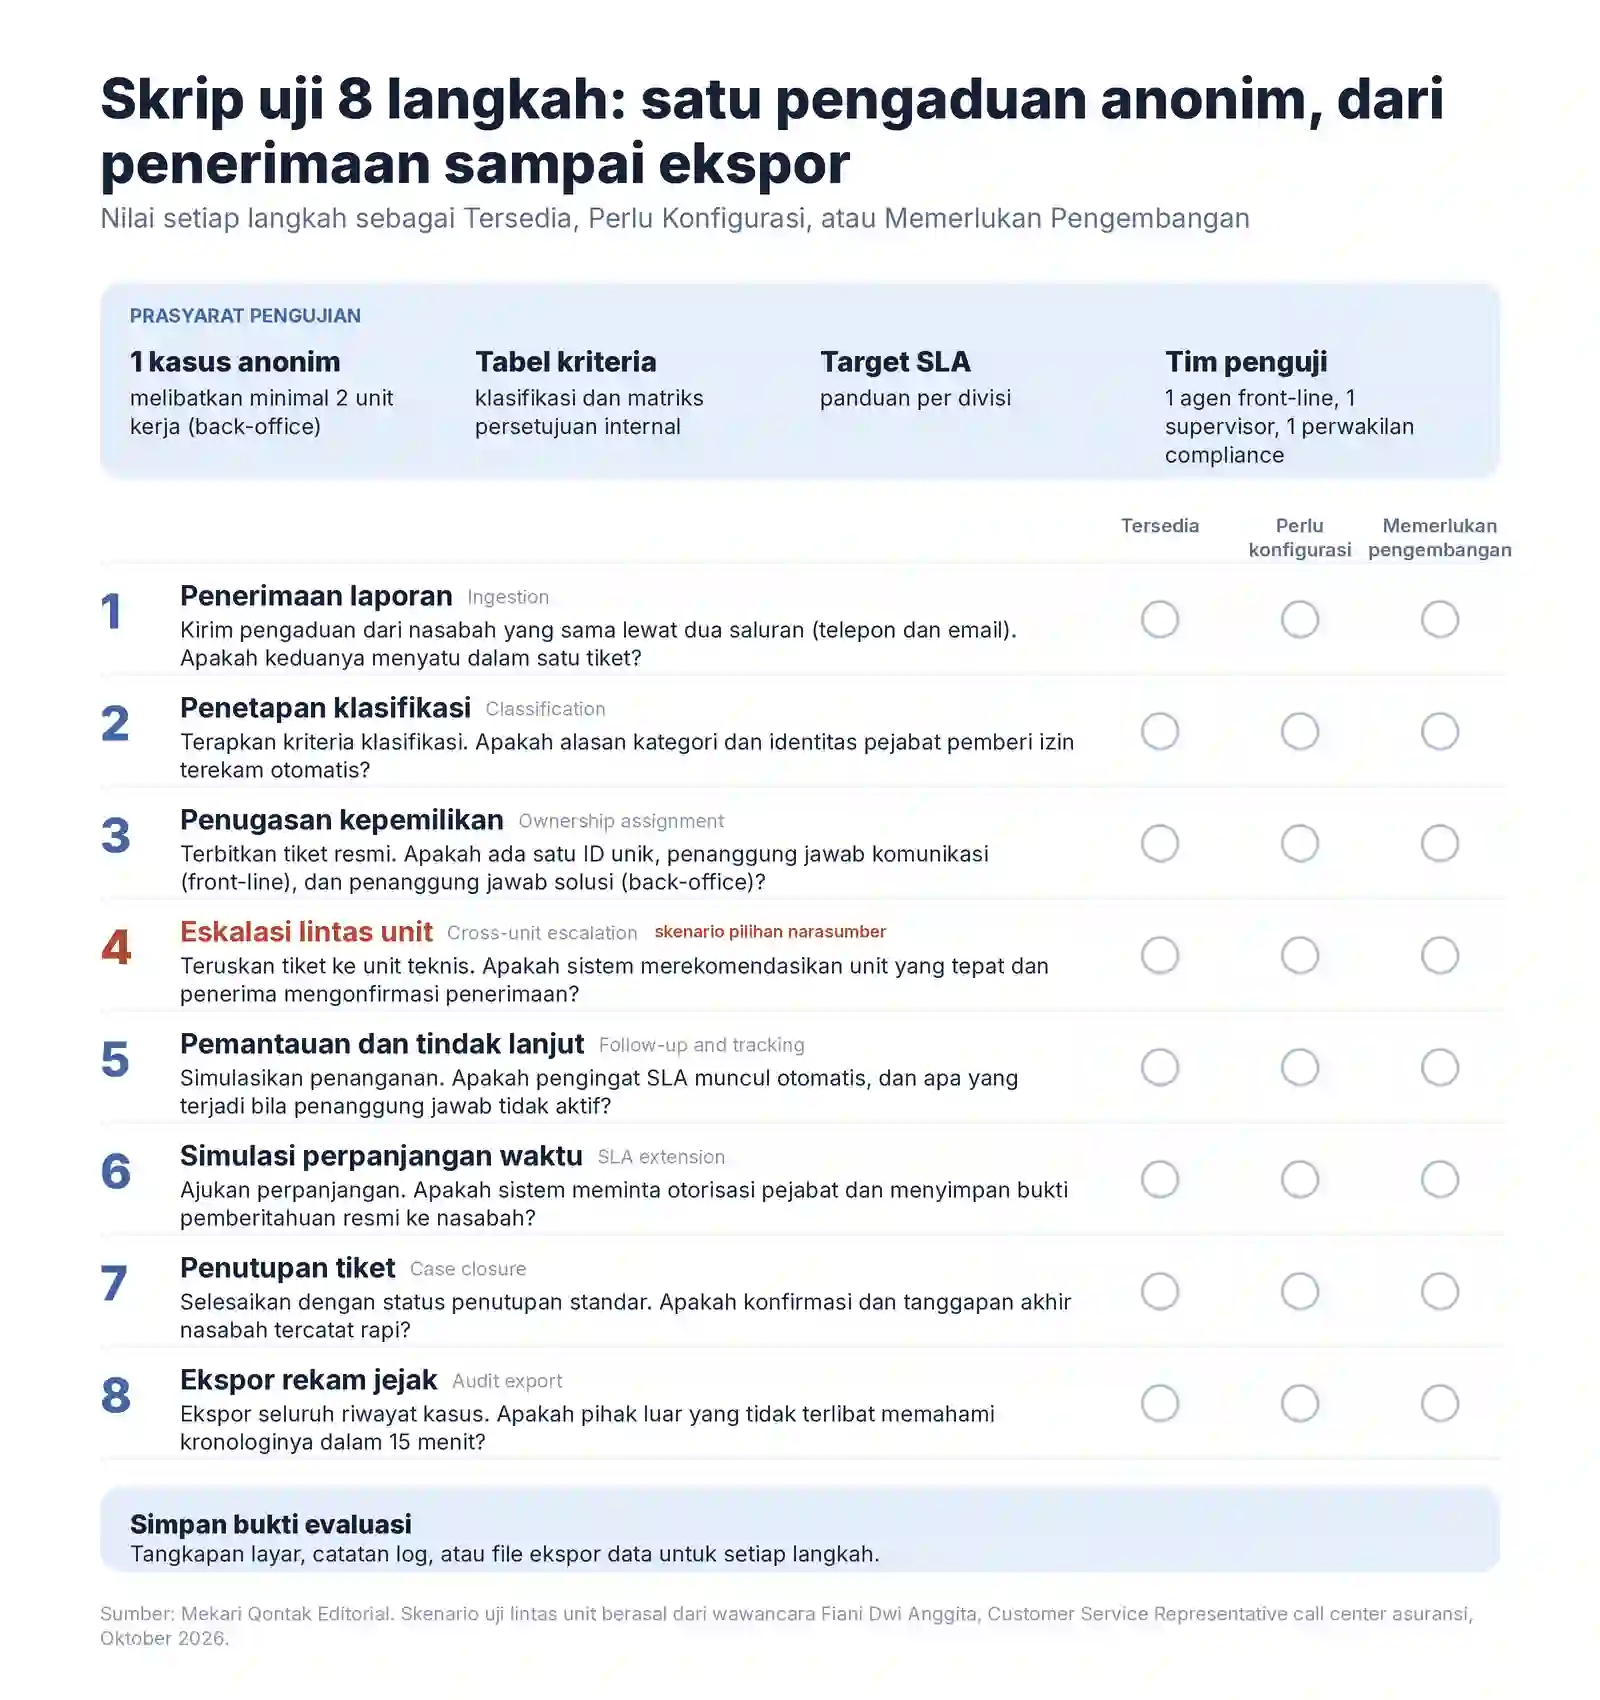
Gunakan kriteria Tersedia, Perlu Konfigurasi, atau Memerlukan Pengembangan untuk menilai setiap langkah pengujian, lalu simpan bukti evaluasi berupa screenshot, catatan log, atau file ekspor data.
Menuntaskan Alur Penanganan Pengaduan Nasabah Bersama Mekari Qontak
Membangun alur penanganan pengaduan nasabah yang baik tidak hanya berhenti pada dokumen kriteria dan batasan SLA internal. Pada akhirnya, keberhasilan alur ini sangat bergantung pada fleksibilitas platform teknologi yang digunakan oleh tim operasional Anda.
Saat mengevaluasi calon platform atau sistem yang ada saat ini, pastikan Anda menguji kemampuan dasarnya melalui delapan area penting berikut:
- Identitas & omnichannel: Menghubungkan obrolan dari berbagai saluran ke dalam satu kasus dan satu profil nasabah.
- Pencatatan klasifikasi: Menyediakan kolom khusus untuk mencatat kategori laporan beserta alasannya per kasus.
- Matriks persetujuan: Mendukung pengaturan bertingkat untuk izin klasifikasi, eskalasi, hingga penutupan tiket.
- Kontrol waktu & jeda: Mampu memisahkan jam kerja internal, jeda tunggu dokumen nasabah, dan batas waktu OJK.
- Kelengkapan rekam jejak: Menyediakan fitur ekspor seluruh riwayat kasus secara utuh untuk kebutuhan audit.
- Hak akses & keamanan: Batasi akses pencarian, laporan, dan ekspor data sesuai peran serta hierarki pengguna.
- Integrasi sistem: Kejelasan antara fitur bawaan (native) dan kebutuhan integrasi khusus ke sistem internal.
- Kemudahan migrasi: Prosedur ekspor data, pencabutan akses, hingga penutupan akun yang aman dan transparan.
Sebagai solusi layanan pelanggan terpadu, Mekari Qontak hadir menjawab seluruh kebutuhan pengujian tersebut melalui fitur Manajemen Tiket, Software Manajemen SLA, hingga Aplikasi Omnichannel.
Seluruh fitur ini dirancang untuk menyelaraskan kriteria klasifikasi, memantau tenggat penanganan per divisi secara real-time, serta memastikan jejak audit terekam rapi dalam satu dasbor terpusat.
Uji langsung keandalan alur ini pada sistem operasional bisnis Anda. Jadwalkan konsultasi dengan tim ahli kami untuk membedah alur tiket perusahaan Anda, lalu buktikan langsung kemudahan fiturnya melalui sesi uji coba gratis Mekari Qontak sekarang.
Referensi:
- Otoritas Jasa Keuangan, Siaran Pers SP 166/OJK/DKPU/IX/2026 (RDK Agustus 2026), 7 September 2026 (data APPK per 14 Agustus 2026).
- Kontan.co.id, mengutip konferensi pers RDK OJK 5 Oktober 2026 (data APPK per 14 September 2026).
- POJK Nomor 22 Tahun 2023 dan FAQ POJK 22/2023.
- Wawancara Fiani Dwi Anggita, Mekari Qontak Expert Opinion, Oktober 2026 (pewawancara: Irvine Althaf).
Pertanyaan yang Sering Diajukan Tentang Alur Penanganan Pengaduan Nasabah (FAQ)
Apa perbedaan inquiry, keluhan, dan pengaduan formal pada layanan keuangan?
Apa perbedaan inquiry, keluhan, dan pengaduan formal pada layanan keuangan?
Inquiry adalah pertanyaan atau permintaan informasi tanpa ketidakpuasan. Keluhan adalah ketidakpuasan tanpa klaim kerugian yang jelas. Pengaduan berkaitan dengan ketidakpuasan akibat kerugian atau potensi kerugian dan memiliki kewajiban penanganan yang diatur regulasi OJK. Definisi resmi mengikuti teks POJK 22/2023 dan kebijakan internal masing-masing perusahaan.
Apakah nada suara nasabah cukup untuk menentukan bahwa sebuah kontak adalah pengaduan?
Apakah nada suara nasabah cukup untuk menentukan bahwa sebuah kontak adalah pengaduan?
Tidak cukup. Praktisi call center asuransi memakai intonasi sebagai indikator utama sejak awal panggilan, tetapi nada hanya menandakan bahwa nasabah akan menyampaikan komplain. Penentuan kelas kontak tetap membutuhkan kriteria tertulis tentang ada tidaknya kerugian atau potensi kerugian, serta persetujuan klasifikasi untuk kategori pengaduan.
Siapa yang sebaiknya menyetujui klasifikasi pengaduan dan penutupan kasus?
Siapa yang sebaiknya menyetujui klasifikasi pengaduan dan penutupan kasus?
Perusahaan sebaiknya menetapkan pemberi persetujuan secara tertulis untuk setiap jenis keputusan, misalnya supervisor atau penanggung jawab pengaduan, dengan keterlibatan compliance untuk perpanjangan waktu dan pengecualian. Setiap persetujuan perlu mencatat pemberi, waktu, dan alasan, sehingga keputusan tidak bergantung pada agen yang kebetulan menerima kontak tersebut.
Apakah layanan untuk nasabah VIP boleh berbeda dari nasabah reguler?
Apakah layanan untuk nasabah VIP boleh berbeda dari nasabah reguler?
Menurut praktisi call center asuransi, layanan diberikan setara kepada seluruh nasabah, dan penanganan dibedakan berdasarkan tipe atau kriteria keluhan, bukan strata nasabah. Perusahaan dapat menyediakan jalur komunikasi khusus bagi segmen tertentu di luar call center umum, tetapi klasifikasi dan jam penyelesaian tetap mengikuti jenis kasus.
Berapa lama batas penyelesaian pengaduan tertulis menurut ketentuan OJK?
Berapa lama batas penyelesaian pengaduan tertulis menurut ketentuan OJK?
Menurut FAQ resmi OJK atas POJK 22/2023, pelaku usaha jasa keuangan wajib menyelesaikan pengaduan tertulis paling lama 10 hari kerja sejak dokumen yang berkaitan langsung diterima lengkap, dengan perpanjangan maksimal 10 hari kerja pada kondisi tertentu dan pemberitahuan tertulis. Verifikasi dengan compliance, termasuk ketentuan pengaduan lisan.